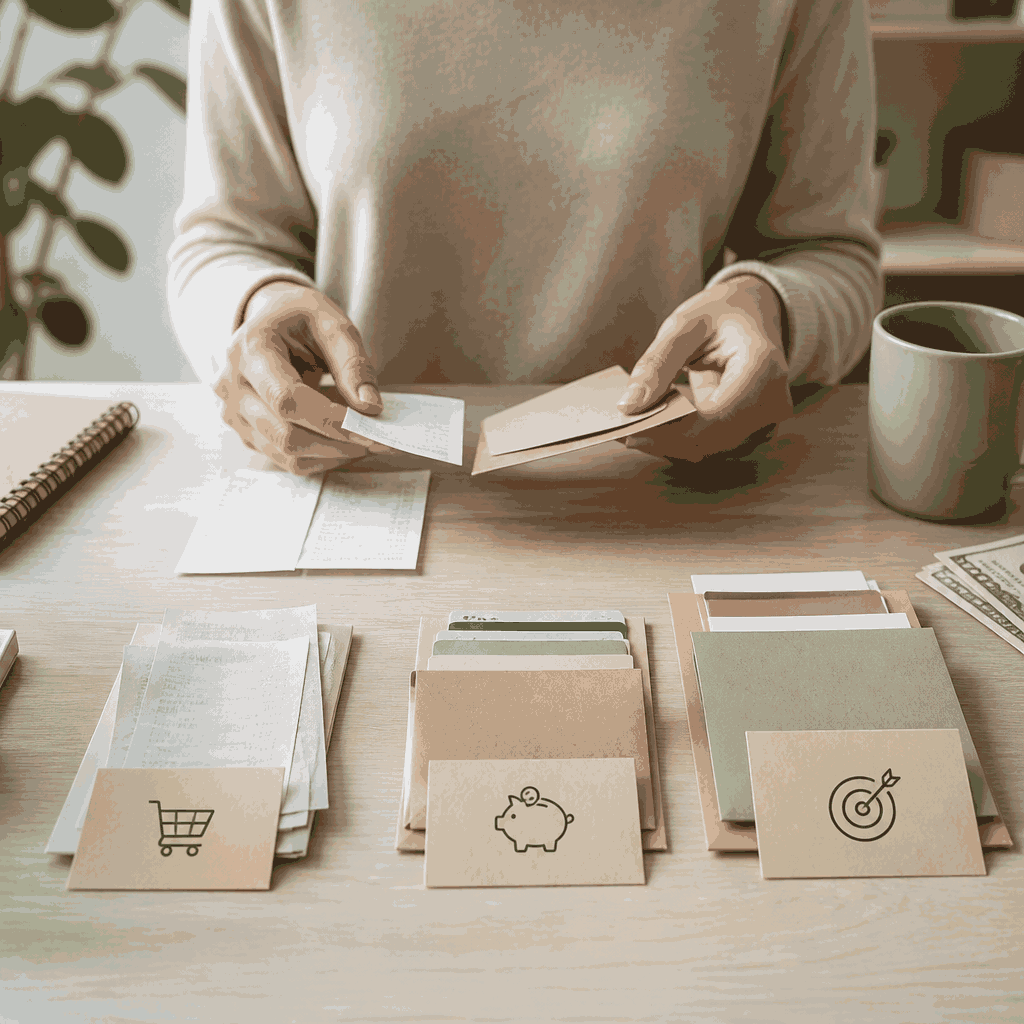
Para quem trabalha por conta própria, o banco pode funcionar como arquivo de recebimentos, agenda de pagamentos e painel da operação. Quando entradas de clientes se misturam a aluguel, supermercado e lazer, o saldo deixa de mostrar quanto a atividade realmente gera. Separar fluxos cria clareza sem exigir uma estrutura complexa.
Isso não significa abrir vários produtos ou transformar toda atividade em empresa. A melhor organização depende do tipo de trabalho, da frequência dos recebimentos e das obrigações aplicáveis. Com regras simples, é possível acompanhar custos, reservar valores, planejar retiradas e reduzir decisões baseadas apenas no saldo disponível.
Banco separado para trabalhar sem misturar a vida pessoal
A primeira decisão é separar o dinheiro que pertence à atividade do que sustenta a casa. Isso pode ocorrer com uma conta específica, em modalidade para pessoa física ou jurídica, conforme o caso e as opções da instituição. O ponto central não é o rótulo da conta, mas a rastreabilidade das entradas, saídas e transferências.
Para um freelancer, prestador de serviço ou profissional liberal, essa divisão facilita a identificação de clientes, taxas de plataformas, compras de materiais e pagamentos recorrentes. Também ajuda na conversa com um contador. No entanto, a separação bancária não cria automaticamente blindagem patrimonial, dispensa documentos fiscais ou define o regime de impostos.
- Recebimentos de clientes, plataformas e contratos;
- Custos diretamente ligados ao trabalho;
- Valores reservados para tributos e obrigações;
- Retiradas destinadas às despesas pessoais.
Como desenhar contas para entradas e saídas profissionais
Comece mapeando as entradas. Registre quem paga, qual serviço foi realizado, quando o dinheiro deve cair e quais descontos podem ocorrer. Transferências entre suas próprias contas não são novas receitas. Empréstimos, reembolsos e adiantamentos também precisam de identificação para não distorcer a leitura do faturamento.
Em seguida, estabeleça uma data para transferir dinheiro da atividade para a conta pessoal. Quando a renda varia, use uma retirada mensal conservadora e faça repasses adicionais somente depois de conferir custos, impostos e reservas. Assim, um recebimento excepcional não vira imediatamente uma despesa fixa.
Se não quiser manter contas diferentes, use categorias, subcontas ou uma planilha de apoio, quando esses recursos estiverem disponíveis. Compare tarifas, limites, formas de pagamento, atendimento e facilidade para exportar extratos. Uma estrutura barata que você entende costuma ser mais útil que um pacote cheio de funções pouco utilizadas.
- Classifique cada entrada no dia do recebimento;
- Agende custos recorrentes depois de confirmar o saldo;
- Faça uma transferência planejada para a vida pessoal;
- Revise as movimentações no fim de cada mês.
Banco e renda variável: como transformar recebimentos irregulares em rotina
Receita variável exige atenção ao intervalo entre trabalhar, faturar e receber. Um serviço concluído pode ainda depender de aprovação, emissão de documento ou prazo contratual. Por isso, não trate uma proposta aceita como dinheiro disponível. O calendário do banco deve mostrar o que já entrou, o que está previsto e o que continua incerto.
Se houver histórico, observe vários meses e retire da análise os recebimentos extraordinários. Uma média ajustada oferece uma base melhor para definir a retirada pessoal, mas não é uma garantia. Sem histórico suficiente, adote um valor menor e reavalie após alguns ciclos. A prioridade é preservar o caixa nos meses fracos.
Também separe faturamento bruto de dinheiro efetivamente aproveitável. Taxas de plataformas, materiais, deslocamentos, tarifas bancárias, impostos e reembolsos podem reduzir o valor que permanece. O banco mostra o movimento, mas a decisão exige uma visão líquida, com registros complementares e categorias coerentes.
- Pague custos essenciais da operação;
- Reserve valores para tributos e compromissos;
- Reforce a reserva financeira;
- Faça a retirada pessoal planejada;
- Use o excedente para metas ou despesas opcionais.
Quais reservas ajudam a atravessar meses diferentes
A reserva tributária existe para evitar que um imposto previsto consuma o dinheiro de uma despesa futura. O valor deve considerar a forma de atuação e as orientações aplicáveis ao trabalho. Manter esse recurso separado reduz a chance de confundir obrigação fiscal com lucro disponível.
A reserva operacional cobre custos necessários para continuar trabalhando, como ferramentas, equipamentos, deslocamentos ou serviços contratados. Ela deve ser calculada a partir das despesas essenciais, e não apenas do faturamento médio. Um mês de receita alta não elimina a necessidade de preservar o funcionamento básico.
Já a reserva de emergência pessoal protege a casa diante de doença, interrupção de contratos ou queda prolongada na renda. São objetivos diferentes, mesmo quando ficam na mesma instituição. Para valores de curto prazo, priorize liquidez, previsibilidade, custos baixos e compreensão dos riscos do produto escolhido.
Banco, impostos e registros: como reduzir esquecimentos
O extrato bancário ajuda a localizar recebimentos e pagamentos, mas não determina sozinho quanto deve ser pago em impostos. A obrigação pode variar conforme a atividade, o município, a existência de CNPJ, o regime adotado e a forma de contratação. Quando houver dúvida, consulte um contador e os canais oficiais correspondentes.
Crie um fechamento mensal com data definida. Confira o extrato, concilie cada entrada com contrato ou comprovante, registre despesas relacionadas ao trabalho e confirme se as reservas foram feitas. Essa rotina revela cobranças duplicadas, pagamentos atrasados, tarifas inesperadas e despesas que perderam justificativa.
- Contratos, propostas ou ordens de serviço;
- Notas fiscais ou documentos exigidos na atividade;
- Comprovantes de pagamento e recebimento;
- Recibos de materiais, ferramentas e deslocamentos;
- Guias, tributos e tarifas eventualmente pagos.
Uma descrição clara na transferência facilita a conferência, mas não substitui a documentação necessária. Evite usar o cartão pessoal para todas as despesas profissionais. Se isso for inevitável, registre o gasto e o reembolso de maneira consistente, para não perder a origem do dinheiro nem inflar o resultado da atividade.
O que acompanhar antes de aceitar novos trabalhos
Antes de aceitar um trabalho, não olhe apenas para o valor anunciado. Verifique prazo de pagamento, custos diretos, taxas, impostos, tempo envolvido, necessidade de deslocamento e possibilidade de retrabalho. Um projeto com preço maior pode pressionar o caixa se exigir gastos imediatos e pagar somente após várias semanas.
- Valor bruto e valor líquido estimado;
- Data provável do recebimento;
- Custos que surgem antes da entrega;
- Clareza sobre escopo, alterações e cancelamento;
- Impacto na reserva e nas despesas já assumidas.
O banco ajuda a comparar essas decisões com o calendário real. Se a falta de caixa levar ao uso de limite, cheque especial ou antecipação, compare o Custo Efetivo Total e as condições da operação. Crédito pode resolver um intervalo temporário, mas não transforma um contrato mal precificado em uma atividade rentável.
Banco para autônomos: como revisar a estrutura ao longo do ano
A organização precisa acompanhar a evolução do trabalho. Uma carteira com poucos clientes, recebimentos concentrados ou despesas crescentes pede cuidados diferentes de uma operação com muitos contratos. Revise a estrutura sempre que mudar o volume de renda, a forma de cobrança, o número de colaboradores ou a necessidade de equipamentos.
Observe indicadores simples: prazo médio para receber, participação do maior cliente, despesas fixas, valor reservado para impostos, meses de custos cobertos e tarifas pagas ao banco. Esses dados mostram se a conta está apoiando a atividade ou apenas registrando movimentações depois que os problemas aparecem.
- Receita recebida versus receita apenas prevista;
- Custos profissionais versus despesas pessoais;
- Reservas disponíveis para cada finalidade;
- Tarifas, juros e serviços realmente utilizados;
- Pagamentos atrasados ou cobranças não reconhecidas.
A segurança também merece uma revisão periódica. Ative alertas de movimentação, use autenticação disponível, mantenha o aplicativo atualizado e nunca compartilhe senhas, códigos ou dispositivos autorizados. Se contador ou assistente precisar consultar informações, prefira permissões próprias da instituição, quando existirem, em vez de dividir credenciais.
Por fim, reavalie produtos que deixaram de fazer sentido. Uma conta pode continuar adequada, mas um pacote de tarifas, cartão, limite ou serviço adicional talvez não acompanhe sua rotina. Guarde extratos e documentos em local seguro e mantenha uma cópia organizada. O banco deve facilitar a leitura do trabalho, não substituir a análise financeira.
Quando renda, impostos e despesas passam por caminhos identificáveis, o autônomo ganha mais previsibilidade para aceitar projetos e definir retiradas. A melhor estrutura não é a mais sofisticada: é aquela que separa responsabilidades, preserva reservas e permite entender o que aconteceu com cada valor.