Um banco não organiza apenas saldos, pagamentos e contratos. A forma como o dinheiro fica disponível também influencia escolhas: quanto mais rápido o acesso, menor pode ser o intervalo entre desejo e compra. Criar uma distância planejada não significa dificultar a vida, mas construir um ambiente que favoreça prioridades, reduza impulsos e preserve margem para decisões importantes.
Essa estratégia combina contas com funções distintas, limites coerentes, alertas e revisões periódicas. O objetivo não é esconder recursos nem abandonar a conveniência digital. É ajustar a estrutura bancária ao comportamento real de cada pessoa, para que despesas essenciais, lazer, reservas e crédito tenham regras visíveis e não disputem o mesmo espaço todos os dias.
A arquitetura da distância financeira
Quando todo o dinheiro aparece no mesmo saldo disponível, a mente tende a interpretar esse total como autorização para consumo. Porém, uma parte pode estar comprometida com aluguel, impostos, mensalidades ou emergências. O banco exibe um número; o planejamento precisa atribuir significado a ele.
Distância financeira é o intervalo entre o recurso e o impulso de usá-lo. Ela pode ser temporal, física ou operacional: uma transferência programada, uma conta separada, um limite menor ou a exigência de confirmar uma decisão. Cada camada cria oportunidade para lembrar o objetivo antes de concluir a movimentação.
Essa abordagem não elimina gastos espontâneos. Ela apenas impede que a espontaneidade seja financiada, por engano, com dinheiro reservado. Também ajuda a identificar se determinado serviço bancário facilita uma escolha útil ou torna fácil demais uma escolha que costuma gerar arrependimento.
Por que o acesso imediato pode enfraquecer o planejamento
Aplicativos bancários reduziram o tempo necessário para pagar, transferir e contratar. A conveniência é valiosa, sobretudo em situações urgentes, mas pode transformar uma decisão que merecia reflexão em uma sequência de toques. O problema não está na tecnologia isoladamente; está na ausência de critérios antes do clique.
Quando o saldo de curto prazo e a reserva aparecem misturados, a pessoa pode consumir uma proteção sem perceber. O mesmo ocorre quando o limite do cartão é confundido com renda. Separar saldo, crédito e patrimônio ajuda a formar uma leitura mais realista da capacidade de gastar.
A distância também protege contra a fadiga decisória. Depois de muitas escolhas ao longo do dia, comparar preços, avaliar parcelamentos e questionar assinaturas se torna mais difícil. Regras previamente definidas funcionam como atalhos conscientes, reduzindo a dependência da força de vontade.
Como desenhar camadas para cada finalidade
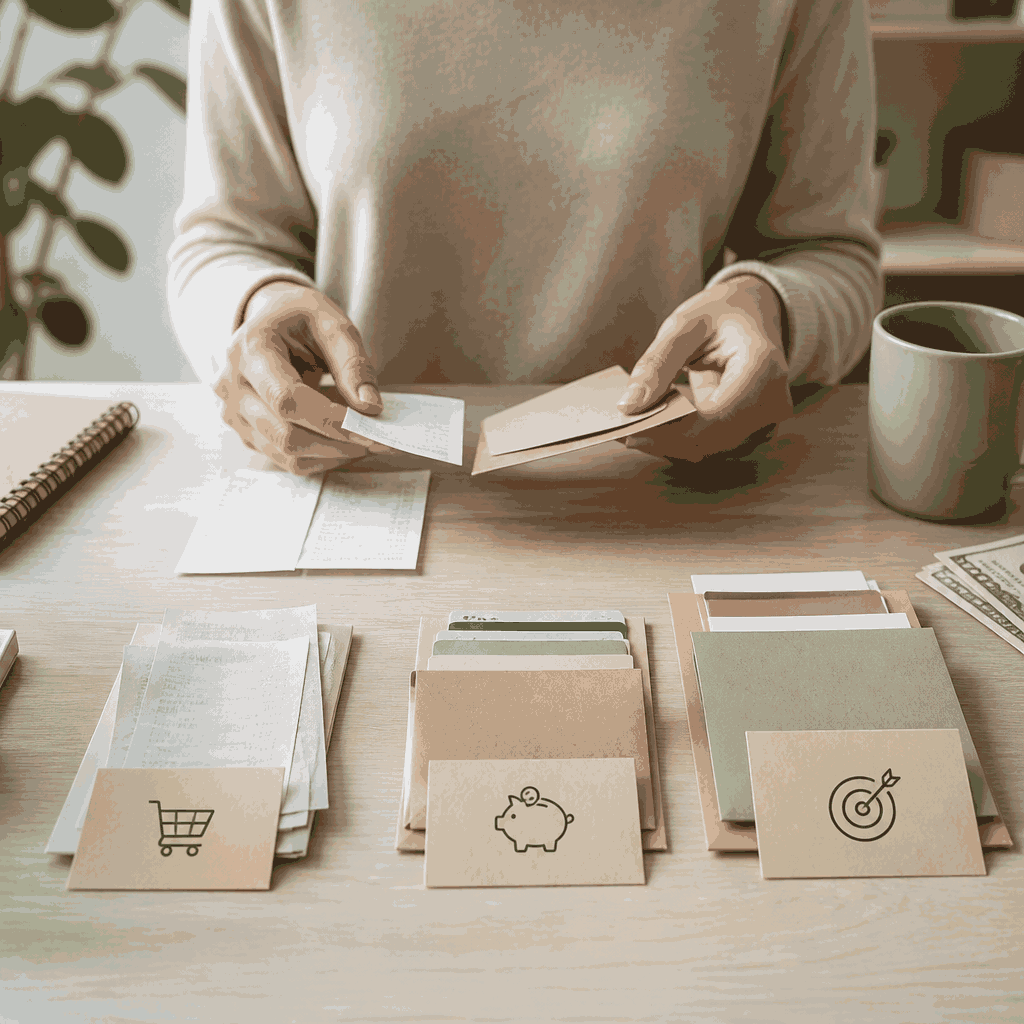
A estrutura começa pela classificação do dinheiro conforme sua função, não conforme o produto oferecido pelo banco. Um saldo destinado ao uso diário precisa estar acessível. Já uma reserva, uma meta ou um compromisso futuro pode ficar em outro espaço, desde que continue disponível quando realmente necessário.
- Uso imediato: despesas correntes, transporte, alimentação e pequenos pagamentos.
- Compromissos: contas recorrentes, impostos, mensalidades e parcelas já previstas.
- Proteção: recursos para emergências, imprevistos e períodos de menor renda.
- Objetivos: valores destinados a viagens, cursos, compras ou projetos de prazo definido.
Não é obrigatório manter várias instituições para criar essas camadas. Em muitos casos, recursos separados dentro do mesmo banco já ajudam, desde que os nomes, saldos e regras sejam claros. O importante é evitar que a solução aumente tarifas, complique transferências ou dificulte o acesso em uma situação legítima.
Antes de abrir uma nova conta ou contratar uma função adicional, vale verificar custos, liquidez, proteção, canais de atendimento e facilidade de encerramento. Uma estrutura financeira eficiente deve reduzir dúvidas, e não criar uma coleção de produtos que exige acompanhamento constante.
Separação entre uso diário e objetivos
A conta de movimentação deve conter o necessário para a rotina, com uma margem razoável para variações previsíveis. Manter nela todo o dinheiro disponível pode ampliar a sensação de riqueza momentânea e estimular gastos que não estavam no orçamento.
Uma reserva para emergências precisa combinar segurança e acesso. Criar distância não significa bloquear o recurso, mas evitar que ele fique exposto à mesma rotina de compras, pagamentos instantâneos e decisões feitas sem planejamento.
Para objetivos com prazo, transferências automáticas podem ocorrer logo após o recebimento da renda. Esse mecanismo reduz a chance de esperar pelo fim do mês, quando o dinheiro restante talvez não seja suficiente. A automação deve ser revisada sempre que a renda ou as despesas mudarem.
Nomear espaços financeiros de acordo com suas finalidades também contribui para a clareza. Termos como “contas do mês”, “reserva” ou “curso” comunicam uma restrição que o rótulo genérico “saldo” não mostra. A linguagem funciona como lembrete no momento da decisão.
Crédito como ferramenta de distância
O crédito pode criar planejamento ou mascarar falta de recursos. Cartão, cheque especial e empréstimo não aumentam automaticamente a renda; eles antecipam poder de compra e criam obrigações futuras. Por isso, a distância entre desejo e pagamento precisa incluir o custo total da operação.
Um limite aprovado pelo banco não representa necessariamente um limite adequado para o orçamento. Reduzi-lo, quando possível, pode funcionar como barreira contra compras impulsivas. A decisão deve considerar despesas recorrentes, renda variável, reserva disponível e compromissos já assumidos.
Parcelamentos merecem atenção especial porque dividem o preço, mas não eliminam a obrigação. Muitas parcelas pequenas podem ocupar meses do orçamento e reduzir a capacidade de lidar com um imprevisto. Antes de aceitar, é útil somar as parcelas existentes e observar o impacto acumulado.
Limites, alertas e pausas contra impulsos
Barreiras eficazes são simples o bastante para serem mantidas. Elas devem interromper comportamentos de risco sem atrapalhar pagamentos importantes. Alguns recursos podem ser configurados no banco ou no cartão, enquanto outros dependem de uma regra pessoal:
- definir um teto mensal para gastos variáveis;
- ativar avisos de compra, transferência e aproximação do limite;
- desativar funções que não fazem parte da rotina;
- aguardar um período antes de compras não planejadas;
- conferir o custo total antes de parcelar ou contratar crédito.
Alertas não substituem o acompanhamento, mas tornam os movimentos mais visíveis. Uma notificação de compra pode revelar uma assinatura esquecida, uma cobrança duplicada ou um uso fora do padrão. Quanto menor o intervalo entre o evento e a percepção, maior a chance de corrigir o problema.
Uma pausa deliberada também pode ser aplicada sem depender do banco. A pessoa pode salvar o item, registrar o desejo e voltar à decisão depois de algumas horas ou dias. Se a compra continuar fazendo sentido, ela será avaliada com mais informações e menos urgência emocional.
Essas barreiras precisam ser proporcionais. Dificultar uma despesa essencial pode causar atrasos, multas ou perda de acesso a serviços. A melhor regra é aumentar a reflexão sobre gastos discricionários, mantendo rapidez para necessidades comprovadas e emergências.
Revisão periódica para manter o sistema simples
Nenhuma configuração permanece adequada para sempre. Mudanças de renda, moradia, trabalho, família e objetivos alteram a quantidade de dinheiro necessária em cada camada. Uma revisão periódica evita que o sistema continue baseado em uma realidade que já não existe.
Uma revisão mensal pode começar pelo extrato e pelos limites utilizados. A análise deve procurar padrões, não apenas erros isolados: compras recorrentes, transferências excessivas, tarifas, parcelamentos e momentos em que a reserva foi acionada sem necessidade.
- O saldo de uso diário cobre a rotina sem sobras exageradas?
- As reservas continuam acessíveis e protegidas de gastos comuns?
- Os limites de crédito combinam com a renda e as obrigações atuais?
- Há serviços pagos que perderam utilidade?
- Os alertas estão ajudando ou produzindo excesso de notificações?
Também vale testar a estrutura em situações concretas. Simule uma despesa emergencial, uma semana de renda menor ou uma compra planejada. Se a resposta exigir muitas transferências, senhas, cálculos ou decisões confusas, talvez seja necessário simplificar a organização.
O melhor desenho não é o que cria o maior número de contas e restrições. É aquele que torna o uso cotidiano previsível, protege objetivos relevantes e deixa claro quando uma decisão merece mais cuidado. A distância financeira deve apoiar a autonomia, não substituir o julgamento.
Usar o banco dessa forma transforma sua estrutura em uma aliada do comportamento. Saldos separados, crédito dimensionado, alertas bem escolhidos e revisões regulares criam um intervalo saudável entre vontade e ação. Nesse espaço, fica mais fácil escolher de acordo com prioridades, em vez de apenas reagir ao dinheiro que aparece na tela.