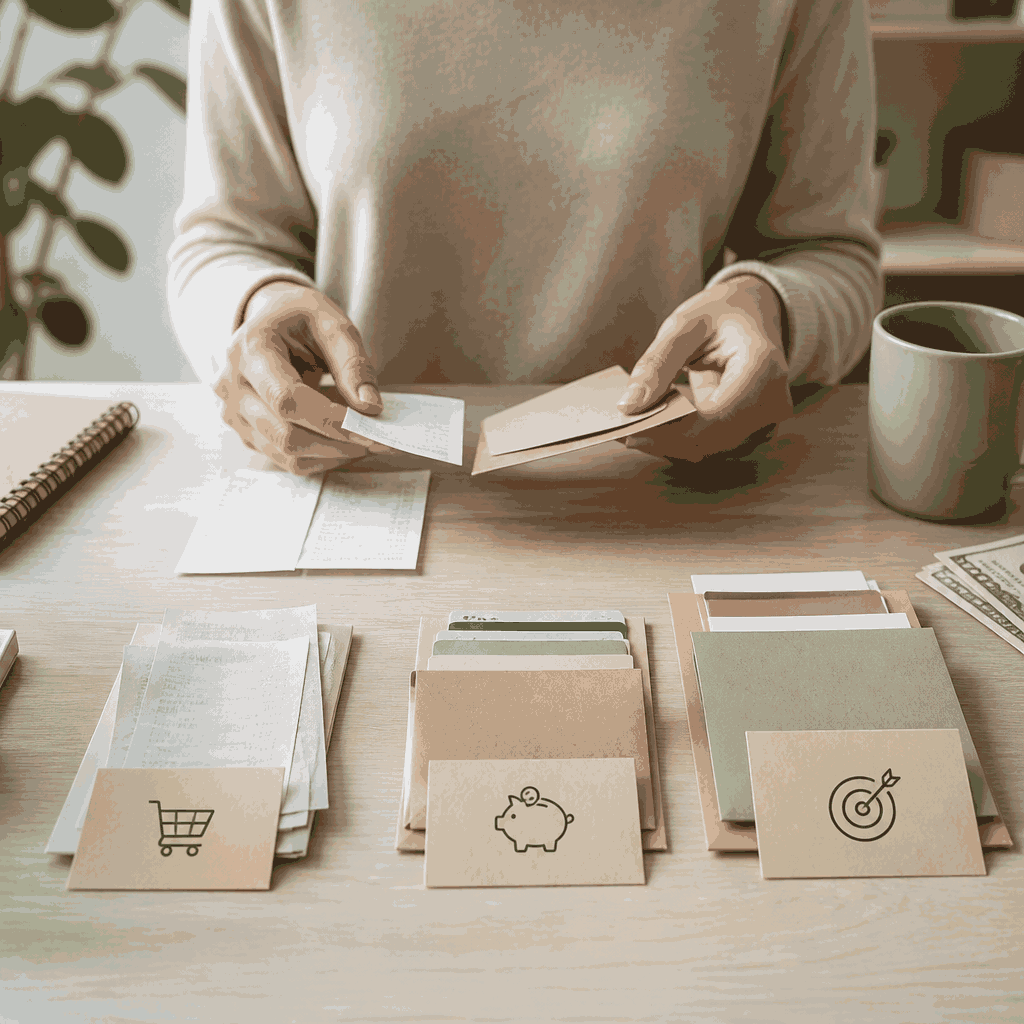
Um banco costuma ser percebido como o lugar onde o dinheiro entra, fica guardado e sai para pagar despesas. Essa definição é correta, mas limitada. A conta também registra escolhas, antecipa compromissos e mostra quanto da renda já está destinado antes mesmo de um novo gasto acontecer.
A pergunta mais útil não é apenas quanto existe no saldo, mas qual função cada valor cumpre. Quando essa distinção fica clara, torna-se mais fácil preservar a liquidez, reduzir desperdícios, comparar produtos e evitar que a praticidade do banco esconda decisões financeiras importantes.
Banco como mapa do dinheiro
Antes de avaliar tarifas ou buscar uma nova instituição, vale observar o banco como um mapa do fluxo financeiro. Entradas, pagamentos, transferências, débitos agendados e compras no cartão revelam o caminho percorrido pela renda. Esse registro ajuda a identificar padrões que passam despercebidos quando a análise se limita ao saldo final do mês.
O mapa fica mais útil quando cada movimento é relacionado a uma finalidade. Uma transferência pode representar uma meta, um pagamento recorrente pode sustentar uma necessidade essencial e uma compra parcelada pode comprometer vários meses. Assim, o extrato deixa de ser apenas histórico e passa a apoiar decisões sobre prioridades.
Saldo disponível não é dinheiro livre
O saldo exibido na conta nem sempre corresponde ao valor realmente disponível para gastar. Débitos programados, compras recentes no cartão, cheques ainda não compensados ou compromissos assumidos podem reduzir a margem de decisão. Por isso, é prudente separar o saldo visível do valor que permanece livre depois das obrigações conhecidas.
Uma leitura cuidadosa também considera as datas. O dinheiro recebido no início do mês pode parecer abundante, mas precisa atravessar contas fixas, impostos, mensalidades e despesas variáveis. Organizar o calendário financeiro evita que uma decisão tomada hoje dependa de uma renda futura ainda não recebida.
A conta precisa de funções claras
Uma conta funcional não precisa concentrar todas as tarefas da vida financeira. O dinheiro destinado ao cotidiano tem comportamento diferente daquele reservado para uma emergência ou para uma meta de longo prazo. Misturar tudo aumenta a chance de usar recursos importantes para despesas que poderiam ser planejadas.
A separação pode ser feita por contas, espaços, categorias ou registros, conforme os recursos oferecidos pela instituição. O método importa menos que a clareza. O objetivo é saber quanto está disponível para operar, quanto deve permanecer protegido e quanto pode ser direcionado a um plano específico.
- Operação: recursos para contas, compras e transferências do cotidiano.
- Proteção: valor reservado para imprevistos e despesas essenciais.
- Objetivos: dinheiro destinado a projetos com prazo e finalidade definidos.
- Compromissos: recursos já separados para parcelas, tributos e pagamentos futuros.
Separar liquidez de objetivos
Liquidez é a facilidade de acessar um recurso quando ele é necessário. Uma reserva para emergências precisa estar disponível sem depender de venda demorada, resgate complexo ou contratação de crédito. Já o dinheiro de uma meta futura pode seguir outra lógica, desde que o prazo e os riscos sejam compatíveis com o objetivo.
Essa distinção evita dois erros opostos. Manter todo o dinheiro parado na conta pode reduzir o aproveitamento de recursos que não serão usados imediatamente. Por outro lado, direcionar a reserva para alternativas inadequadas pode dificultar o acesso justamente quando surgir uma urgência.
Custos revelam escolhas silenciosas
Nem todo custo bancário aparece como uma tarifa isolada. Juros, encargos, tarifas de manutenção, anuidade, seguros associados e diferenças entre taxas podem alterar o resultado de uma escolha. A análise precisa considerar a frequência de uso e o benefício efetivo, não apenas a promessa de conveniência.
O custo de oportunidade também merece atenção. Manter um valor sem finalidade definida pode significar abrir mão de uma organização melhor, de uma reserva mais adequada ou de uma redução de dívidas caras. Isso não significa buscar rendimento a qualquer preço, mas entender o que está sendo deixado de lado por cada decisão.
Crédito exige uma conta paralela
O crédito desloca o pagamento para o futuro, mas não elimina o custo da compra. Ao usar cartão, cheque especial, empréstimo ou financiamento, é necessário observar quanto será pago ao final e como as parcelas afetarão a renda dos próximos meses.
Em operações de crédito, o Custo Efetivo Total, conhecido como CET, ajuda a comparar o impacto completo da contratação, pois considera juros, tarifas, tributos e outros encargos previstos na operação. A taxa mensal isolada pode parecer pequena e ainda assim resultar em um compromisso elevado ao longo do tempo.
- Verifique o valor total pago, não apenas o valor da parcela.
- Confira a data de vencimento e a duração do compromisso.
- Compare o CET entre alternativas semelhantes.
- Evite assumir parcelas sem preservar uma margem para imprevistos.
Revisar o banco melhora decisões
O desenho financeiro que funciona em uma fase da vida pode perder eficiência quando a renda, a família, o trabalho ou os objetivos mudam. Uma conta antes adequada pode passar a ter serviços pouco usados, custos desnecessários ou limites incompatíveis com a realidade do orçamento.
Uma revisão mensal simples começa pelo extrato. Observe entradas, saídas, débitos automáticos, tarifas e compras parceladas. Em seguida, compare esses dados com o planejamento. A diferença entre o que foi previsto e o que ocorreu indica onde ajustar hábitos, renegociar serviços ou criar uma separação mais clara.
Também vale revisar permissões e canais de acesso. Senhas exclusivas, autenticação em duas etapas, notificações de movimentação e atualização dos dados de contato fortalecem a segurança. O cuidado deve incluir dispositivos usados para acessar a conta e a conferência de mensagens antes de qualquer transferência.
Dar função a cada real não significa controlar todas as decisões com rigidez. Significa tornar visíveis os compromissos, os limites e as prioridades. Quando o banco é usado como instrumento de organização, e não apenas como passagem para pagamentos, a rotina financeira ganha previsibilidade e espaço para escolhas mais conscientes.